Uma ferramenta que virou padrão
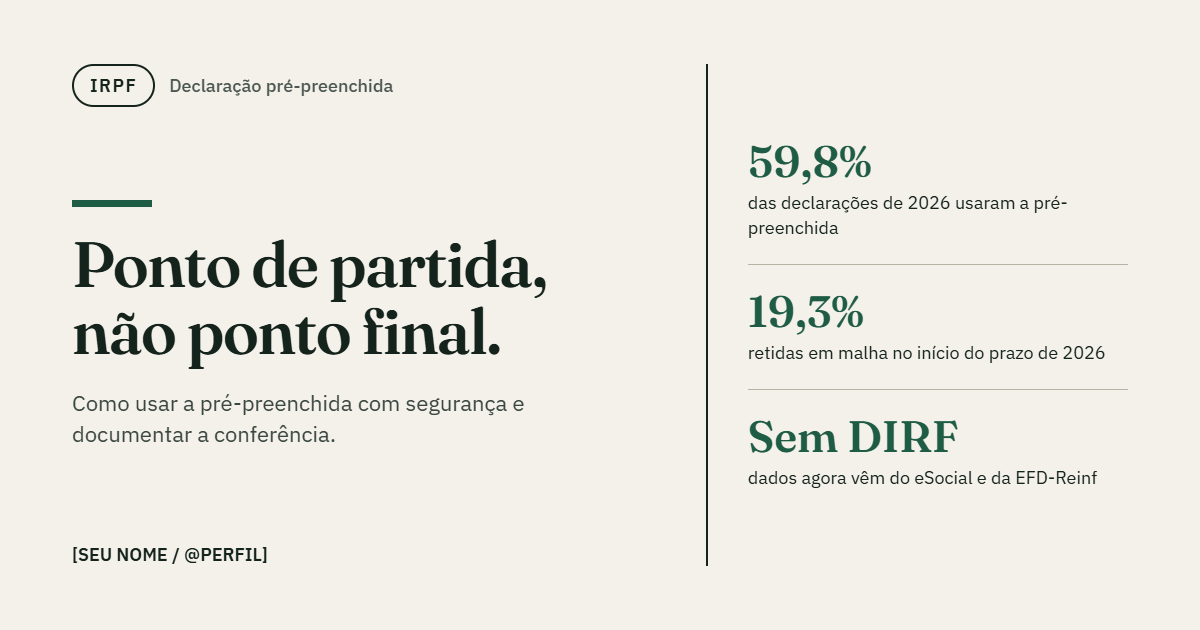
A pré-preenchida deixou de ser novidade e passou a ser o caminho principal de entrega. Ao fim do prazo de 2026, a Receita contabilizou 44.498.717 declarações recebidas, e a modalidade pré-preenchida ficou em 59,8%, pouco abaixo da meta de 60% que o Fisco esperava atingir. O incentivo é explícito: quem usa a pré-preenchida e opta pela restituição via Pix continua com prioridade nos lotes. Correio BrazilienseContabeis.com.br
Para o profissional, a questão não é mais se deve usá-la, e sim como usá-la sem transferir para o cliente, ou para si, o risco dos erros de terceiros.
O que ela realmente é: um espelho dos dados de terceiros
A pré-preenchida não é uma declaração da Receita; é a consolidação do que outras pessoas informaram ao Fisco. Os dados do empregador vêm do eSocial e da EFD-Reinf, que substituíram a antiga DIRF; as informações imobiliárias chegam pela DIMOB, enviada por imobiliárias, e pela DOI, enviada por cartórios; os dados de saúde vêm da DMED; e as informações financeiras, da e-Financeira. Consequentemente, os dados só são importados se as fontes tiverem enviado as informações, e podem surgir divergências ou lacunas quando a fonte não entregou ou precisou corrigir sua declaração. Nubank
A própria Receita faz questão de repetir que a pré-preenchida é uma facilidade, mas deve sempre ser conferida com os comprovantes das fontes pagadoras e dos prestadores de serviços. A responsabilidade pelo conteúdo transmitido continua sendo do contribuinte, e, na prática, do profissional que assinou embaixo. Receita Federal
2026: o ano em que a transição expôs os riscos
A temporada de 2026 trouxe uma mudança estrutural. A Receita substituiu a DIRF, entregue anualmente pelas empresas, por um modelo de envio contínuo de dados via eSocial e EFD-Reinf. Isso significa mais dados, mais fontes, mais frequência e também mais pontos de falha, especialmente em empresas menores ainda ajustando a parametrização de seus sistemas. E-auditoriaE-auditoria
O efeito apareceu logo. Dois em cada dez contribuintes que entregaram no início do prazo caíram na malha fina, um percentual de 19,3%, que caiu para 10,6% depois que o Fisco identificou a causa: dados incorretos na pré-preenchida. Com reprocessamentos, o quadro melhorou; em maio, 1.410.027 declarações estavam retidas em malha, cerca de 5,6% do total. Mas quem transmitiu cedo e sem conferir passou semanas resolvendo pendências que não criou. CrcspReceita Federal
Os erros mais comuns
Vale conhecer o padrão para saber onde olhar primeiro. Segundo o CRCSP, entre as principais falhas estavam classificações erradas de rendimentos como salário, 13º e férias, códigos incorretos para verbas pagas pelo empregador, valores enviados em duplicidade, rendimentos isentos desconhecidos do contribuinte e plano de saúde declarado duas vezes. Crcsp
A raiz técnica está na folha de pagamento. Um analista tributário explicou que os problemas estão ligados aos códigos de cada tipo de pagamento, a chamada parametrização de rubricas; quando ela é feita de forma inadequada, valores como contribuição previdenciária e imposto retido aparecem com erro. Esse é um ponto em que o contador que também atende a empresa empregadora tem vantagem: ele entende de onde vem o problema. Crcsp
Como usar a pré-preenchida com segurança
Acesso e procuração. O contribuinte precisa de conta gov.br de nível Prata ou Ouro, já que o nível Bronze não permite acesso à pré-preenchida. Para o escritório, o caminho mais organizado é a procuração eletrônica no e-CAC, que evita pedir senha gov.br do cliente, uma prática arriscada do ponto de vista de segurança e de responsabilidade profissional. E-auditoria
Conferência campo a campo. A regra é simples: rendimentos, saldos bancários, bens, despesas médicas e dependentes devem ser conferidos com base nos documentos oficiais, e o documento oficial sempre prevalece. Na prática, o informe de rendimentos entregue pela fonte é a referência; a pré-preenchida é o rascunho. E-auditoria
Completar o que ela não traz. A pré-preenchida tende a ser incompleta em pontos que exigem conhecimento do cliente: custo de aquisição e benfeitorias de bens, dependentes e suas despesas, pagamentos a profissionais pessoas físicas, pensão alimentícia, doações recebidas, bens no exterior e operações de renda variável com apuração própria. Um roteiro de entrevista com o cliente cobre essas lacunas.
Não transmitir cedo demais sem necessidade. Nos primeiros dias, é possível que nem todos os campos estejam pré-preenchidos, e as fontes ainda corrigem envios. Para clientes com restituição relevante, vale ponderar a prioridade no lote contra o risco de retenção por dados que ainda serão corrigidos. Nubank
Quando o erro é da fonte. Não basta o contribuinte "corrigir na declaração" e seguir em frente, porque a divergência continuará no cruzamento. Mesmo quando a empresa corrige a falha internamente, é necessário reenviar o evento específico que alimenta os dados da pré-preenchida. O profissional deve orientar o cliente a solicitar formalmente essa retificação ao empregador ou à fonte pagadora e guardar a comunicação. Crcsp
Documentar a conferência. Esse é o ponto que mais protege o profissional. Um registro simples, indicando quais campos foram importados, quais foram alterados, qual documento embasou cada alteração e quais divergências foram comunicadas à fonte, transforma uma eventual discussão com o cliente ou com o Fisco em algo objetivo.
A oportunidade para o profissional
A pré-preenchida reduz trabalho de digitação, e isso pressiona o preço do serviço de quem vende apenas digitação. Por outro lado, 2026 mostrou que ela exige um analista: alguém que entenda a origem dos dados, reconheça padrões de erro e saiba acionar a fonte correta. Como resume um guia voltado a contadores, esse cenário é uma oportunidade para o contador mostrar seu perfil de analista. Posicionar o serviço como conferência técnica e gestão de risco, e não como preenchimento, é o que sustenta o valor cobrado. E-auditoria